Gjin yngewikkelde teoryen - gewoan praktyske stappen om jo eksport-BTW-restitúsje goed te krijen en kostbere flaters te foarkommen.
Doelgroep:Ferkeap, Ynkeap, Operaasjes, Management - elkenien bûten it finansjele team.
Doelpunt:Begryp it proses, nim de juste aksjes, foarkom gewoane fallen en stypje jo finansjele team om werombetellingen soepel te befeiligjen.
Ynhâldsopjefte
1. Wat is eksportbelestingfergoeding - en wêrom soene jo jo dêr soargen oer meitsje moatte?
2. Hanneler vs. Fabrikant: Wat is it ferskil yn koartingsregels?
3. De 3 betingsten dy't moatte wurde foldien foar in koarting.
4. 3 wichtige taken foar net-finansjeel personiel (wichtichst!)
5. E-belestingburo: Wêr te klikken
6. Top 5 fallen dy't jo foarkomme moatte
7. FAQ: Fluch antwurden op faak stelde fragen
8. De reis fan in dûaneferklearring
9. 3 Gouden Regels om Nea Ferdwale te Raken
I. Wat is eksportbelestingfergoeding - en wêrom soene jo jo soargen meitsje moatte?
Simpelwei sein: De oerheid jout de BTW werom dy't betelle is op guod dat yn eigen lân kocht of produsearre is. It is gjin winst - it is jild werom!
Wat wurdt werombetelle:BTW betelle by binnenlânske oankeap of produksje
Wêrom't it oanbean wurdt:Om eksport konkurrearjender te meitsjen troch it fuortheljen fan ynlânske belestingkosten
Wêrom it foar jo wichtich is:
●It is echt jild dat de winst fan it bedriuw fergruttet
●Helpt mear konkurrearjende prizen oan te bieden om oarders út it bûtenlân te winnen
●Soepele koördinaasje betsjut fluggere weromjeften en bettere cashflow
IIHanneler vs. Fabrikant: Wat is it ferskil?
| Type | Kearnmodel | Yn in notendop |
| Hanneler(Eksportearje) | Frijstelling + Restitúsje | Keapje → Eksportearje → Restitúsje oanfreegje mei faktuer Restitúsje = Oankeapbedrach × Restitúsjepersintaazje |
| Fabrikant | Frijstelling + Kredyt + Restitúsje | Produkt → Eksport → Fergoedzje earst de ynlânske belesting, rest weromjaan Fier allinich eksportgegevens yn - systeem berekkent automatysk |
IIIDe 3 betingsten dy't jo moatte foldwaan foar in koarting
1. Entiteitstype: Moat in algemiene BTW-beteller wêze (lytsskalige belestingbeteller komt net yn oanmerking)
2. Eksportbewiis: Guod moatte fysyk eksportearre wurde en dûanegegevens moatte syngronisearre wurde mei it e-Tax-systeem
3. Dokumintaasje:
◦ Jildige spesjale BTW-faktuer foar oankeap
◦ Faktuer moat markearre wurde mei "Foar eksportkoarting" - net brûkt om binnenlânske BTW te ferrekenjen
◦ Betelling ûntfongen en bankbewiis krigen
IV. 3 wichtige taken foar net-finansjeel personiel (wichtichst!) )
1. Krektens fan dûaneferklearring
HS-koade, produktnamme, spesifikaasjes, kwantiteit - elk wurd is wichtich. Ien typfout kin de restitúsje blokkearje.
2. Dokuminten moatte konsekwint wêze
Kontrakt, kommersjele faktuer, paklist, dûaneferklearring - alle 4 moatte krekt oerienkomme.
3. Tydlike en konforme betellingsynning
It ûntfongen bedrach moat net mear as ±5% ôfwike fan de oanjûne wearde. Gruttere ferskillen fereaskje útlis.
V. E-Tax Bureau: Wêr te klikken (Snelle ferzje)
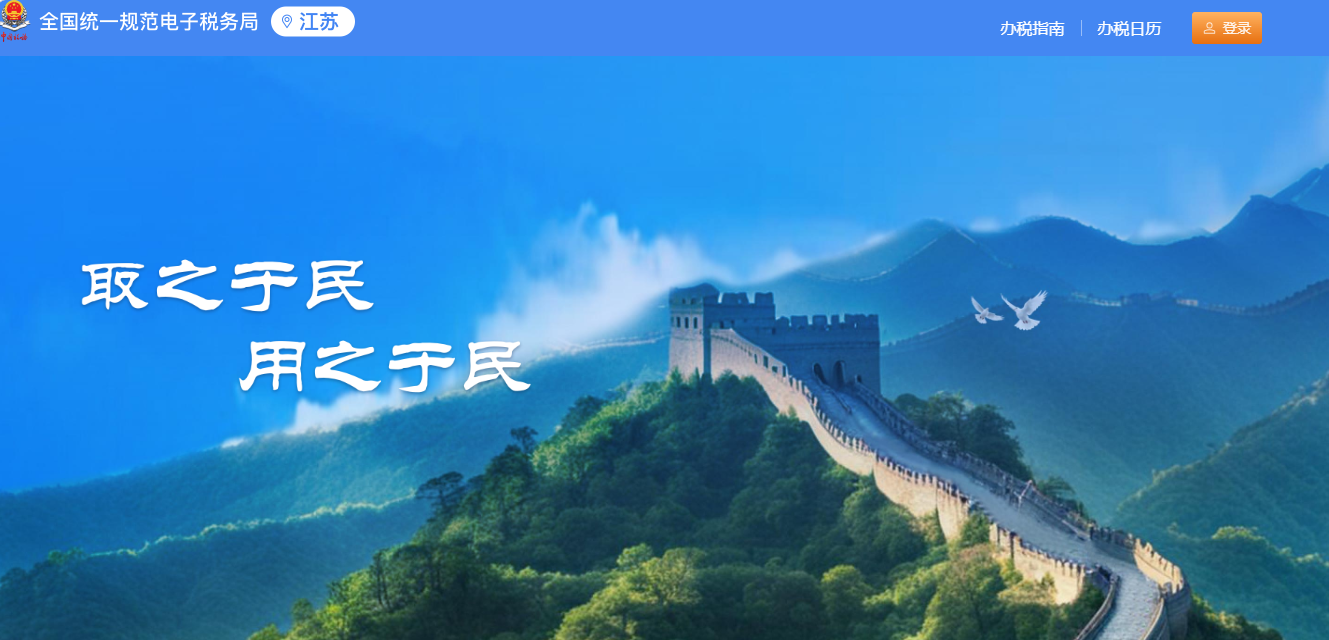
1. Oanmelde byE-belestingburo
2. Gean nei: "我要办税"→"出口退税管理"
3. Selektearje de juste yngong foar hanneler of fabrikant
4. Systeem hellet automatysk dûanegegevens op
5. Oankeapfakturen oerienkomme (allinich hannelers)
6. Klik earst op (Selskontrôle) - as der gjin flaters binne, yntsjinje
7. Goedkard → jild komt oan op bedriuwsakkount
VI. Top 5 fallen dy't jo foarkomme moatte
1. Ferkearde HS-koade → Ferkearde koartingsrate of ôfwizing
2. Net-oerienkomst tusken faktuer en ferklearring → Systeem markearret flater
3. Lette oanfraach → Miste deadline = belêste as binnenlânske ferkeap
4. Selskontrôle oerslaan → Flaters feroarsaakje fertragingen
5. Unfolsleine dokuminten of betellingsproblemen → Fertragingen of wegering
VII. FAQ: Fluch antwurden op faak stelde fragen
1. Algemiene fragen (foar sawol hannelers as fabrikanten)
F1:Wat as de HS-koade ferkeard is?
A: Kontrolearje it dûbel yn it Single Window foardat jo oanjaan. As it ferkeard is, freegje dan by de dûane om korreksje en syngronisearje de gegevens opnij.
F2:Wat bart der as ik de deadline mis?
A: Oanfragen moatte yntsjinne wurde foar de BTW-oanfraachdeadline yn april fan it folgjende jier. Te let = belest as binnenlânske ferkeap.
F3:Kin ik noch jild werom krije as it betellingsbedrach ôfwykt fan 'e ferklearring?
A:Lytse ferskillen (±5%) binne prima. Mear as dat fereasket in skriftlike útlis mei stipe dokuminten.
F4:Hoe kin ik it koartingstarief fan 2026 kontrolearje?
A:Meld jo oan by de e-Tax eksportkoartingsmodule en sykje op 10-sifers HS-koade. Tariven feroarje jierliks - hâld jo koadeboek bywurke..
2. Allinnich foar hannelers
F1:Ien eksport, meardere oankeapfaktueren - hoe te deklarearjen?
A:Brûk itselde关联号(referinsjenûmer). Kom oerien mei produktnamme, HS-koade en totale kwantiteit.
F2:Kin ik deselde faktuer brûke foar binnenlânske ôftrek en eksportkoarting?
A: Nee. Faktueren foar eksportkoarting moatte markearre wurde mei "用于出口退税". Binnenlânsk en eksport moatte skieden wêze.
F3:Meardere items op ien dûaneferklearring - hoe yn te fieren?
A: Fier eksportartikelen yn as 001, 002, 003 - fergelykje elk mei in eigen oankeapfaktuer mei it referinsjenûmer.
3.Fof allinnich fabrikanten
F1:Kinne fabrikanten de ienfâldiger koartingsmetoade brûke?
A: Normaal net - allinich as jo in buro brûke en in spesjale faktuer "Spesjaal gebrûk foar belestingrestitúsjeburo" útjaan.
F2:Sille earste oanfregers op lokaasje kontrolearre wurde?
A: Wierskynlik wol. Meitsje bewiis fan produksjekapasiteit (foarsjenning, apparatuer, sosjale feiligens fan meiwurkers, ensfh.) om dingen te fersnellen.
F3:Hoe kinne jo de ynfierde BTW skiede foar binnenlânske en eksportferkeap?
A: Net nedich om strikt te skieden. It systeem allokearret op basis fan ferkeapferhâlding as dat net dúdlik te ûnderskieden is.
F4:Wat as ik de deadline foar it ferwurkjen fan hannelsferifikaasje en ôfskriuwing mis?
A: Takomstige koartingen wurde útsteld oant it dien is.
VIII. Tde reis fan in dûaneferklearring
| Stap | Wat bart der | Kaaikonsept |
| 1. Berte | Guod eksportearre - oanjefte wurdt "berne" yn 'e dûane | HS-koade, ferklearringsregels (update 2026) |
| 2. Komt thús | Gegevens syngronisearre mei e-Tax-systeem | Automatysk opheljen, flaterôfhanneling |
| 3. Matchmaking | Ferklearring foldocht oan syn oerienkomst - de oankeapfaktuer | Faktuermarkearring, referinsjenûmer |
| 4. Berekkening | Systeem berekkent weromjefte/kredyt | Formule, tawizingsrate |
| 5. Resinsje | Belestingamtner kontrolearret alles | Formulier ynfolje, flateroplossing |
| 6. Kontant yn | Jild komt op 'e rekken - reis einiget | Timing, folgjen |
IX3 Gouden Regels om Nea Ferdwale Te Raken
1. Soargje derfoar dat de dûaneferklearring goed is - en jo binne healwei
2. Fergelykje fakturen goed - en jo steane op fêste grûn
3. Kontrolearje altyd sels foardat jo yntsjinje - foarkom fallen, krij fluch betelle
Lêste gedachte:
Koartingen binne net dreech - mar de details binne wichtich. Soargje derfoar dat de details goed binne, en it jild sil folgje!
Pleatsingstiid: 14 maart 2026